- 2026年9月30日
- 199 view
テキサスの農家は太陽光で年20万ドルを得る─日本の農地制度との違い
本記事は、BBC News(2026年9月)“How the oil capital of the ……

20世紀は、石油を押さえた国が強かった。21世紀前半は、半導体を押さえた国が強かった。では次は何か。本稿の仮説は、データセンター、電力、海底ケーブルをつなぐ「計算資源の物流網」を押さえた国が強くなる、というものだ。
その場合、日本の勝ち筋はAIモデルの開発競争ではなく、「アジアのデジタル港湾国家」になることだと考える。港が荷を積み替えて稼ぐように、日本は電力と回線と信頼性を提供して、世界の計算を受け入れる側に回る。
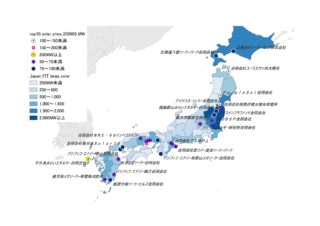
経済産業省は2026年9月11日、データセンター(DC)などの集積拠点となる「GX戦略地域」に18地域を認定した。うちDC集積型は9地域で、脱炭素電源が豊富な地域に1GW級の大規模DCを集積させる狙いだ。対象は北海道、秋田、宮城、栃木、茨城、富山、香川、福岡、鹿児島で、福島県は入っていない。
北海道の苫小牧ではソフトバンクが将来300MW超を見込み、海底ケーブルの陸揚げ拠点も新設される。九州では糸島に陸揚げ拠点が置かれ、薩摩川内では受電容量350MWの計画が動く。秋田では最大500MW級の計画がある。
総務省の検討会も2026年7月の報告書で、陸揚局が房総と志摩に集中している脆弱性を指摘し、「ワット・ビット連携」などの施策と関連させて地方分散を進めるべきだとした。
つまり、国の地図で福島は空白になっている。ここに、本稿が「穴場」と呼ぶ理由がある。
浜通りは、条件が揃っているのに、まだ注目されていない。
すでにDCが動いている。 大熊町の大熊中央産業拠点では、ピクセルカンパニーズの子会社ピクセルハイが、H100搭載のコンテナ型DCを建設した。敷地は約5,500㎡で、2025年3月に消防検査済証を受領している。国の「自立・帰還支援雇用創出企業立地補助金」で、約30億円(補助率4分の3)の交付が決まった。大和ハウス工業・RUTILEA・タイズAIも、同じ大熊町でGPUサーバーを実装するショールーム型DCを2026年に着工している。双葉町では、日本アジア投資の関連会社が分散型AIデータセンターを進め、同じ補助金の第5次事業に採択された(最大15億円を申請予定、運用開始は2026年12月予定)。事業者のリリースは、各DC10MW以上を目指し、第一ステップは4MW、将来は最大50MWへの拡張を協議中としている。
電源の遺産がある。 震災前、福島第一(6基・469.6万kW)と第二(4基・440万kW)があり、浜通りは日本有数の電源地帯だった。広野町にはJERAの広野火力発電所があり、敷地は約135万㎡、最大出力は120万kWだ。JERAは千葉火力の隣接地で、最大40万kWのAI向けDCを整備すると発表しており、「発電所と一体のDC」というモデルを他の火力でも検討するとしている。
東京に近い。 北海道や九州より首都圏との距離が短い。これは筆者の推論だが、AIの推論処理のように遅延が効く用途では有利に働くはずだ。
産業団地がある。 大熊中央産業拠点はJR大野駅から約1km。浜通りの産業団地は賃貸が多く、地価も安いとされる(経産省の2018年資料)。
復興という政策の後押しがある。 東京新聞は、復興促進の国の補助金を受けて、浜通りでDCの建設が相次いでいると報じた。
ただし、送電網の状況は楽観できない。東京電力パワーグリッドが2026年10月6日付で公表した福島県(一部)の予想潮流等の資料では、新福島変電所(500/66kV)や、そこから発電所へ分岐する66kVの送電線(大熊線、夜の森線、岩井戸線)を含む設備が、いずれも「平常時の出力制御の可能性あり」とされ、空容量の数値は示されていない。大熊線と新福島変電所では、予想潮流の絶対値が運用容量を上回っている(符号や列の読み方は電力会社への確認が必要)。しかもこの資料が示すのは、発電側(逆潮流)の空容量だけで、DCのような需要側の余力は反映されていない。
つまり、「発電側の系統は混雑している」ところまでは読めるが、「DCを置ける余力がある」とは書けない。発電側が混雑する地域に需要を置けば、混雑の緩和につながる可能性があるが、これは筆者の仮説で、地点ごとの接続検討が必要だ。
まとめると、浜通りは、大型電源の跡地と広い産業用地を持ち、補助金を使ったDCが大熊町・双葉町で動き始めている。ただし、発電側の系統は混雑しており、需要側の余力や海底ケーブルの優位性は、現時点では確認できない。
浜通りにとって、雇用は復興の核心だ。震災前、福島第一・第二の地元雇用は約1万300人(地元雇用率91%)にのぼった。双葉郡の製造品出荷額は、2024年時点でも震災前の4分の1程度にとどまる。
発電所の雇用は、運転と保守だけでも厚い。JERAの広野火力の求人では、運転員は1班4〜10名の4班体制(交替勤務)とされており、運転員だけで16〜40名規模の体制になる。
では、DCは何人を雇うのか。推計は出典によって大きく割れる。
これらを浜通りの想定規模に当てはめると、次のようになる。これは筆者の試算で、米国や英国の推計の機械的な当てはめだ。
DC単体では、震災前の原発の雇用規模には届かない。それでも、雇用が生まれる場所は具体的にある。
注意点もある。チリでは、DC計画で約束された雇用が実際には少なく、求人の多くが警備や清掃だったと報じられた。専門性が高く、地元で賄えないという指摘もある。浜通りでも、人材育成と地元採用の仕組みがなければ、同じことが起きうる。
この着想は、クリス・ミラーの『Chip War』を読んで得た、筆者自身の考えだ。
台湾は、世界の先端半導体製造が集中していることで、有事には世界経済に甚大な影響が及ぶ、という構図を持つ。これが「シリコンシールド(半導体の盾)」論だ。
ただし、これは仮説であり、検証された安全保証ではない。TSMCの海外展開で盾は弱まるという見方が目立つ一方、台湾の最先端の製造能力や人材は短期には代替できず、抑止要因としてなお機能しているという限定的な肯定論も根強い。台湾政府も、最先端プロセスの海外製造を認める方向に転じた。
台湾がそこに至った道筋も参考になる。1970年代の国連脱退とオイルショックで傷んだ経済を立て直すため、国民党政府は半導体を基幹産業に据え、1973年に工業技術研究院(ITRI)を設立した。1985年には、米テキサス・インスツルメンツで約25年働き、副社長まで昇進した張忠謀(モリス・チャン)を、ITRIのトップとして招いた。1987年に設立されたTSMCの出資は、台湾政府が約48%、オランダのフィリップスが約28%だった。日本の半導体企業は張の提案をみな断り、賛同した外資はフィリップスだけだったという。一部の解説は、台湾が半導体産業に、雇用や技術向上に加えて、対米の安全保障関係の改善も期待したと指摘する。国策で人材を招き、外国資本を巻き込んだ点が、本稿の関心である。
ここから日本が学べるのは、盾そのものではなく、利害関係の厚みを設計する発想だと考える。日本のDCや海底ケーブルに、複数の国の企業・資本・利用者が深く関わるほど、日本の安定を望む主体が増える。実際に、秋田の計画にはUAEの政府系ファンドが投資を検討し、薩摩川内には台湾の投資会社グループが入り、日本・台湾・東南アジアを結ぶケーブル「Candle」にはソフトバンクとMetaが参加している。
もう一つの教訓は、台湾が直面している現実だ。台湾周辺では、中国との関連が疑われる船舶による海底ケーブルの切断が相次いでいる。2025年2月には、台湾と澎湖を結ぶケーブルが切断され、船長は有罪判決(懲役3年)を受けた。台湾政府は、防衛姿勢を「壊れてから直す」から「事前に守る」へ転換している。
日本にとっても対岸の火事ではない。国際通信の約99%を海底ケーブルが担い、日本周辺は損壊事案が世界的に見ても多い海域だ。
日本が条約上の同盟を結んでいるのは米国だけだが、豪州とフィリピンはいずれも米国の同盟国であり、日本とも防衛協力を深めている。日本政府は、豪州を「特別な戦略的パートナー」、フィリピンを準同盟として位置づけている。
防衛面の土台はすでにある。豪海軍の次期汎用フリゲートには、「もがみ」型護衛艦の能力向上型が選ばれ、2026年早期の契約締結を目指している。自衛隊統合作戦司令部には豪軍の連絡官が派遣され、日豪の作戦司令部の連絡官の相互派遣が確立した。フィリピンとは、2026年5月に円滑化協定(RAA)を適用した訓練で、自衛隊が地対艦ミサイルの実射を含む実動訓練を行った。物品役務相互提供協定(ACSA)は8月に発効し、10月の共同訓練で初めて適用された。
デジタル分野でも接点がある。日豪は2024年に「日豪太平洋デジタル開発イニシアチブ」を創設し、太平洋島しょ国の通信インフラ支援とサイバー能力向上で組んでいる。海底ケーブルでは、南房総とグアム、シドニーなどを結ぶJGAがあり、2028年運用開始予定のCandleにはフィリピンが入っている。
ここからは、筆者の構想である。台湾がフィリップスの資本を取り込んだように、日本も信頼できる同志国の資本・人材・訓練を取り込み、利害関係を厚くする。段階は三つに分けて考える。
課題も整理しておく。
構想はこうだ。浜通りが発電、ケーブル、保守、警備の4点を押さえた計算資源の港になれば、その安定は日本一国の問題ではなくなり、日本を攻撃することの国際的なコストが高まる。以下、現状を事実と仮説に分けて整理する。
発電。 事実として、浜通りには原発・火力の電源遺産と、再エネ・水素(浪江町のFH2R)の基盤がある。仮説は、既存の送電網を活用した発電所一体型のDCだ。東電PGの資料では、浜通り系の設備はいずれも平常時の出力制御の可能性があり、発電側に空きがあるとは読めない。需要側の余力は、接続検討で確認が必要だ。
ケーブル。 総務省の検討会は、陸揚局の地方分散を進めるとし、新設の場所選定では、侵入リスクや地震・津波などの災害リスクも十分に考慮するよう求めている。福島県内の陸揚局の計画は、今回の調査では確認できなかった。太平洋岸の津波リスクが論点になる。
保守。 検討会は、海底ケーブルの敷設・保守に特殊な技能が必要で、人材確保が課題だと指摘している。ここは、浜通りで育成できる雇用の分野になりうる。
警備。 検討会は、陸揚局について、入退局管理や監視カメラ、水防対策、サイバーセキュリティ対策の強化を求めている。DCと発電所と陸揚局が集まる場所は、物理的・サイバー両面の警備が重要になり、24時間の警備・監視体制が雇用にもなる。
「盾」になる保証はない。 半導体工場と違い、DCは複数の地域に分散できる。浜通りが止まっても、計算は他の地域で代替できる。盾というより、利害関係者を増やす仕組みと捉えるのが現実的だ。
標的になるリスクもある。 重要インフラが集まる場所は、守られる場所であると同時に、狙われる場所でもある。
自然災害。 2022年3月の宮城・福島の地震では、広野火力発電所が被災し、6号機の復旧に約1カ月を要した。津波リスクとあわせて、立地の選び方が問われる。
規模。 現在の浜通りの事例は小規模だ。「世界有数」を名乗るには、秋田の500MW級や富山・南砺の3.1GW構想のような規模が必要で、そこに届く根拠は現時点では示せない。
住民の声。 東京新聞は、国の補助金で浜通りにDCが集中することを、原発の押しつけと同じ構図ではないかと受け止める住民の複雑な思いを伝えている。復興と引き換えにまたリスクを引き受けるのか、という問いに、先に答える必要がある。
補助金頼み。 大熊町のDCは、補助金の比重が大きい。補助が切れた後も続く事業モデルが必要だ。
北海道は気候と再エネ、九州は通信と人材で先行している。福島・浜通りは、電源の遺産、東京への近さ、復興の政策、そして「まだ名簿にない」という余白を持つ。ただし、発電側の系統は混雑しており、需要側の余力や海底ケーブルの優位性は、現時点では確認できない。雇用は、DC単体では原発の代わりにならないが、建設、運用、保守、警備、発電所との一体運用を束ねれば、具体的な仕事が見えてくる。
「世界の安全保障の枠組みに置かれる」という構想は、検証された事実ではなく、これから設計すべき政策仮説だ。台湾の経験が示すのは、盾の神話ではなく、利害関係を厚くし、ケーブルと施設を守り抜く地道な備えである。

Googleの検索結果で、当サイトの記事を見つけやすくなります。
本記事は、BBC News(2026年9月)“How the oil capital of the ……
本記事は、BBC(2026年3月)の “Investing in people: Can China……

