2026年1月、金は1オンスあたり約5,500〜5,600ドルの史上最高値をつけました。その後は急落して6月には4,000ドル近辺まで下げ、10月中旬は4,150ドル前後で推移しています。ところが値下がりの最中の4〜6月期、各国の中央銀行は四半期として過去最大の約289トンを買い増しました(World Gold Council、以下WGC)。
一方で、同じ「希少で美しい石・金属」であるダイヤモンドを、中央銀行は買いません。人工ダイヤの普及で価格が崩れたという話もあります。
この記事では次の問いを順に調べます。
金とダイヤの歴史は何が違うのか 価格はどう決まるのか 100年分の金価格は何を語るのか 金はどれだけ地上にあり、あとどれだけ掘れるのか 人工ダイヤが作れるなら、人工金は作れないのか 先に結論 中央銀行が金を選ぶ理由は、希少性だけでは説明できません。準備資産には少なくとも3つの条件があります。
同質であること (どの1本でも同じ価値で、検査で純度を確認できる)すぐ現金化できること (世界中で24時間、公開の価格で売買できる)他人の約束(債務)に依存しないこと (制裁や相手国の破綻で価値が消えない)金はこの3つを満たします。ダイヤは1つ1つが別物で、価格が不透明で、しかも供給を握る者の意向と人工品の登場に価格を左右されます。人工ダイヤの問題は、ダイヤがこの条件から外れていることを際立たせた例とも言えます。
金の歴史|貨幣、金本位制、そして準備資産へ 金は古くから価値の尺度として使われてきました。近代の流れは、この記事で扱う価格チャートの形とそのまま重なります。
〜1933年 :米国の公定価格は1オンス20.67ドルで固定されていました。1934年 :金準備法のもとで公定価格が35ドルに引き上げられました。1944年〜1971年 :ブレトン・ウッズ体制のもと、ドルが金と結びつけられ、各国通貨はドルに固定されました。公定価格は35ドルのままでした。1971年 :ニクソン大統領がドルと金の交換停止を発表しました(ニクソン・ショック)。金は自由に値動きを始めます。1980年 :インフレとオイルショック、冷戦の緊張のなかで、日中の最高値は約850ドルに達しました。1980年代〜2001年 :金は長い下落局面に入ります。1980年末から2000年末までの20年のうち13年が下落でした。90年代末には、英国をはじめ複数の国が金準備の売却に動いたことも価格を押し下げたと言われています。2001年以降 :局面が反転します。2001年以降の25年のうち21年で年末値が上昇しました。2008年の金融危機、2022年のロシアへの制裁を経て、中央銀行の買い越しは構造的な流れになりました。ECBによれば、世界の中央銀行が保有する金は2024年に約36,000トンで、ブレトン・ウッズ体制期の1960年代半ばのピーク(約38,000トン)に迫る水準です。
ダイヤモンドの歴史|独占と広告が作った「価値」 ダイヤの歴史は、金とは対照的に、供給と物語の管理の歴史です。
1871年〜1888年 :セシル・ローズが南アフリカの鉱区を買い集め、1888年にDe Beers Consolidated Minesを設立しました(ブリタニカ)。1890年ごろには世界の原石生産の約9割を握っていたとされます。20世紀前半〜中盤 :オッペンハイマー家のもと、ロンドンを拠点とする販売組織(Central Selling Organisation、CSO)が原石の流通を一手に管理し、在庫を抱えて供給を絞ることで価格を維持しました。1947年 :広告代理店N.W. Ayerが “A Diamond Is Forever” というコピーを作り、婚約指輪にダイヤを贈る習慣が米国で定着していきました(ブリタニカ)。このコピーは20世紀を代表する広告スローガンに選ばれています。2000年前後 :独占的な販売体制が解体に向かい、ロシアのAlrosaやカナダ・豪州・アンゴラなど他の産地が台頭しました。2010年代〜 :人工ダイヤ(ラボグロウン)が量産され、小売価格が急落しました。2025年〜 :De Beersは人工ダイヤ事業のLightboxを2025年5月に閉鎖し、親会社のAnglo Americanはデビアスの売却または分離を進めています。ダイヤの価格は、長いあいだ「市場の力」よりも「供給を絞る力」で支えられてきました。その仕組みが崩れた2000年代以降、価格を支える主役は需要になり、価格は大きく振れるようになりました。
価格決定のメカニズム|金は「市場」、ダイヤは「相対」 項目 金 ダイヤモンド 品質の規格 純度99.99%、重さと刻印で標準化された地金(LBMA Good Delivery) 4C(カラット、色、透明度、カット)と鑑定書で、1個ずつ異なる 価格の決まり方 ロンドン市場の価格決定(LBMA Gold Price)、先物、ETFが連動して世界中で取引 原石は産出国と買い手の相対交渉や入札、研磨後は業界の価格表(Rapaportなど)と相対取引 価格の透明性 高い。日々の価格が公開される 低い。公開価格はあくまで目安で、実際の取引価格は個別 流動性 高い。24時間、世界の主要市場で売買できる 低い。買い手探しに時間がかかり、売値と買値の差が大きい 供給 年間約3,500トン前後(新規採掘)に、リサイクル(スクラップ)が加わる 天然は約1億カラット前後に減少。人工は技術的にほぼ無制限 主な価格要因 実質金利、ドル、地政学リスク、中央銀行と投資家の買い 婚約・結婚需要、中国など主要市場の景気、在庫、人工品との競合 検証 密度や蛍光X線で純度を確認できる 天然か人工かは専用機器による鑑定が必要
金の価格決定で重要なのは、年間の新規供給が、すでに地上にある在庫のわずか1.6%程度 だという点です(後述)。価格は毎年の採掘量ではなく、世界中の投資家と中央銀行が、既存の在庫をいくらで持ち続けたいかで決まります。そのため、ドルの信認や実質金利のような「通貨の価値」の変化に反応します。
ダイヤは逆です。価値の源泉は「希少性」ですが、その希少性は自然現象ではなく、供給を管理する主体と、消費者の物語 に依存していました。
100年分の金価格|チャートを読む 金価格の100年(年末価格・対数軸)
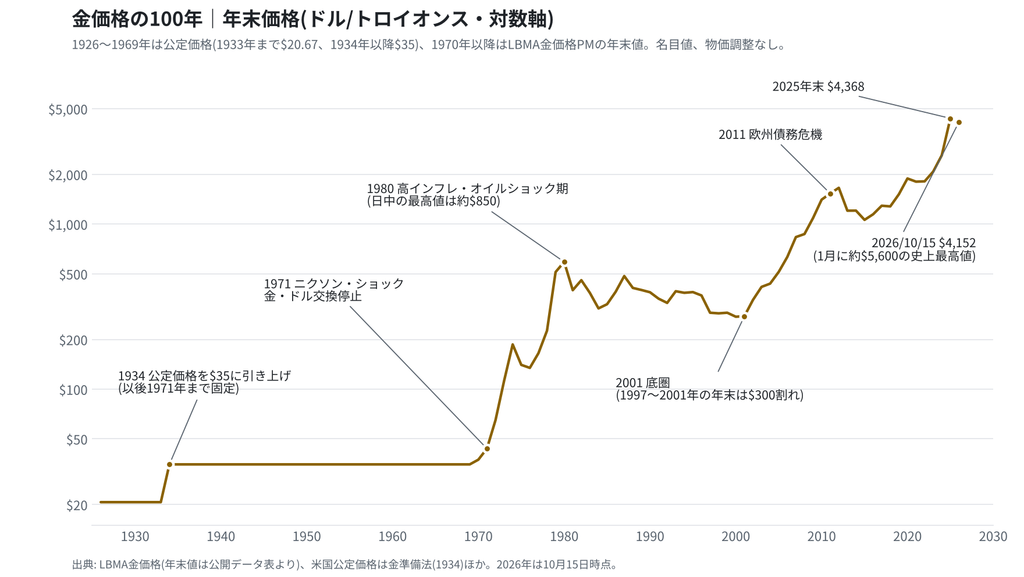
チャートは年末価格を対数軸で描いたものです。1926〜1969年は公定価格(1933年まで20.67ドル、1934年以降35ドル)、1970年以降はLBMA金価格PMの年末値です。名目値で、物価調整はしていません。
読み取れる点は次のとおりです。
1934〜1971年の水平線 :価格が動かないのは市場がなかったからではなく、公定価格で固定されていたからです。この期間の金は「商品」ではなく「通貨の錨」でした。1971〜1980年の急騰 :金と通貨の結びつきが切れ、インフレと地政学リスクが価格に反映されました。年末値で37ドルから590ドルへ、約16倍です。1980〜2001年の20年 :年末値は2000年に274ドルと、1980年の日中最高値(約850ドル)の3分の1以下まで落ち込み、長い低迷が続きました。「金は絶対に下がらない」という見方が成り立たないことは、このチャートが示しています。2001〜2011年 :年末値で約276ドルから約1,531ドルへ、5.5倍です。2025年 :年末値は4,367.80ドルで前年比67.4%上昇し、1979年以来の上げ幅となりました。2026年 :1月に約5,500〜5,600ドルの高値をつけたあと、6月にかけて急落しました。それでも10月中旬の4,150ドル前後は、2024年末の2,609ドルを大きく上回っています。上昇局面と同じくらい、下落局面が長いことも読み取れます。金は「価格が下がらない資産」ではありません。中央銀行が買っているのは、値上がり益ではなく、別の役割(後述)のためです。
ダイヤモンドには、100年に及ぶ統一的な価格指数は存在しません。品質が1個ずつ異なり、かつ独占的な販売体制のもとで価格が公開されてこなかったためです。この点自体が、準備資産として使いにくい理由のひとつです。
中央銀行は何のために金を買うのか 買い越しの規模 WGCの統計では、中央銀行の年間購入量は2010〜2021年の平均が約473トンだったのに対し、2022〜2024年は3年連続で1,000トンを超えました。2025年は約863トンです(WGCの推計値)。
2026年は、1〜3月期に報告値が約244トンから約57トンへ大きく下方修正され(一部が店頭取引に再分類されたため)、4〜6月期は過去最大の288.9トンとなりました。上半期の合計は約345トンで、2022年以降では最も低い水準ですが、WGCは「未報告の購入が高水準で続いている」とも指摘しています。
2026年の中央銀行調査(WGC、76の中央銀行が回答)では、89%が「今後12か月で世界の中央銀行の金保有は増える」と答え、45%が「自行も買い増す」と答えました。いずれも調査開始以来の最高水準です。
準備資産としての順位 ECBの報告では、世界の公的外貨準備に占める金の割合は、2024年末に約20%で、ユーロ(約16%)を抜いて、米ドル(約46%)に次ぐ2位となりました。さらに2025年末には27%に上昇し、米国債(22%)も上回ったと報じられています。価格の上昇による評価額の増加も押し上げ要因です。
買う理由を3つに分けると 制裁リスクへの備え :2022年のウクライナ侵攻後、西側がロシア中央銀行の外貨準備を凍結したことで、「他国の債務に頼る準備資産は止められうる」ことが実例として示されました。ECBの分析では、過去10年の金準備の大幅な増加の10件中5件が、制裁を受けた国で起きています。ドル依存の分散 :ドルは依然として最大の準備資産(約42〜46%)ですが、その比率は下がってきています。金は誰の債務でもありません。危機時の信認 :金には発行者がいないため、取引相手が破綻しても価値がゼロになりません。なお、銀行規制(バーゼルIII)で金が「Tier 1資産」になったという話が広まっています。正確には、実物金は自己資本比率の計算ではリスクウェイト0% の扱いですが、流動性規制の「質の高い流動資産(HQLA)」のレベル1には含まれません。「2025年7月に金が再分類された」という説明は誤りだと、複数の専門家が指摘しています。
では、なぜダイヤではないのか 先の3条件に照らして、ダイヤが外れる点を整理します。
同質性がない :同じ1カラットでも、色、透明度、カット、蛍光性で価格は何倍も違います。しかも、鑑定書の発行機関への信頼に依存します。売る相手が限られる :数十億ドル規模の売却を、相場を壊さずに行える市場がありません。金には世界中の中央銀行と銀行、投資家が参加する市場があります。供給を誰かが握っている、あるいは技術で増やせる :天然は少数の企業と国が供給を握り、人工は技術で増やせます。どちらも、価格が需給の外側から動かされうるということです。保管と検証のコスト :金は重さと密度で本物かどうかを確認できます。ダイヤは専門機関の検査が必要で、人工品との識別には専用機器が要ります。補足として、ロシアの国家貴金属貯蔵庫(Gokhran)が過去にAlrosaから原石を買い入れて価格を支えたと報じられています(2008〜09年など)。これは準備資産の運用というより、国内産業への価格支持策です。
金はどれだけあり、あとどれだけ掘れるのか 地上にある金(流通量) WGCの推計では、人類がこれまでに採掘して現在も地上にある金は、2025年末時点で219,891トン です。内訳の目安は次のとおりです。
区分 量 比率 宝飾品 約97,645トン 約44% 地金・コイン・ETF 約48,600トン(2024年末時点) 約22% 中央銀行・公的機関 約38,670トン(2026年5月時点) 約18%
金はほとんど失われないため、掘った分はほぼ地上に残ります。体積にすると、金の密度(1立方メートルあたり約19.3トン)から、約11,400立方メートル、一辺約22.5メートルの立方体 に収まる計算になります。人類が数千年かけて集めた金は、意外なほど小さな塊に収まります。
評価額も計算できます。219,891トン × 32,150.7オンス/トン × 4,152ドル(2026年10月15日)で、約29兆ドル です。
地下にある金(埋蔵量) 地下の「埋蔵量」は、現在の価格と技術で経済的に採掘できる量のことで、調査機関によって数字が違います。
Metals Focus(WGCが引用):約54,770トン (2025年末) 米地質調査所(USGS)Mineral Commodity Summaries 2026:66,000トン 年間の新規採掘量は約3,500トン前後なので、単純計算であと約16〜19年分 です(54,770〜66,000トン ÷ 3,500トン/年)。ただし、埋蔵量は「現時点で採算が取れる量」であり、価格が上がれば採算が取れる鉱床が増えるため、この年数は固定された寿命ではありません。過去にも、採掘された分を探鉱が補ってきました。
供給面で見ると、年間の新規採掘は地上在庫の約1.6%(3,500 ÷ 219,891)にとどまります。ここに、価格が上がると増えるリサイクルが加わります。価格が高いほど、宝飾品や古い地金が市場に戻るのです。
ダイヤ価格は人工ダイヤで下がったのか 「人工ダイヤが天然と同等なので価格が下落した」という見方は、方向としては正しいものの、実態はもう少し複雑です。分けて見ます。
人工ダイヤの価格 人工ダイヤの価格はもっと大きく下がりました。
1カラットの平均価格は、2020年の約3,410ドルから、2026年5月に約564ドルへ(Draco Diamond、小売事業者のデータ) 卸売価格は2020〜2025年で約74%下落(Edahn Golan Diamond Research) De Beersは、人工ダイヤの卸売ジュエリー価格が約90%下落したと説明しています 米国の婚約指輪では、人工ダイヤの比率が45%を超えたとされます 天然ダイヤの価格 天然ダイヤも下がりましたが、下落幅は集計の仕方で大きく異なります。
Zimnisky原石価格指数:2022年初めの最高値207.3から、2025年末に約137.6へ。約34%の下落です 小売の1カラット:2021年に約6,000ドルだったものが、2025年に約4,200ドルへ(BriteCo) CNBCは「2022年以降で約60%下落」と報じています(指標の取り方が異なります) 下落の原因は人工ダイヤだけではない 業界の分析では、次の要因が重なっています。
2021〜22年の急騰の反動 (コロナ後の需要と供給制約で価格が跳ね上がった)中国市場の需要減 と、婚姻数の減少人工ダイヤの代替 (特に婚約指輪)在庫の過剰 (De Beersは公式価格を維持しながら、非公式に割引販売していたと報じられています)De Beers自身が、2025年の決算で「天然と人工のあいだで消費者の選好が移った」ことを価格見通しの引き下げと減損の理由に挙げています。Anglo Americanは同社を約68億ドル減損しました。
供給側は縮んでいる 天然ダイヤの供給は急速に絞られています。Paul Zimnisky氏によれば、2026年の天然原石の生産量は9,500万カラットを下回る見通しで、1987年以来の低水準です。De Beersの2026年の生産計画も2,100万〜2,600万カラットへ引き下げられました。ロシアのAlrosaは「2カラット以上の大粒石の不足が目立ってきた」と述べています。2026年7月には、Rapaportの指数が2025年3月以来初めて、主要4サイズすべてで横ばいまたは上昇となりました。
つまり現在のダイヤ市場は、需要は人工品に奪われ、天然の供給は縮み、価格はその綱引きのなかにある という状態です。
なお、人工ダイヤは天然と物理的・化学的にはほぼ同一ですが、専用機器で識別できるため、「見分けがつかない」というのは肉眼での話です。
人工の金は作れるのか 結論から言うと、作れます。ただし、経済的には成り立ちません 。
原理 金は原子番号79、つまり原子核に陽子が79個ある元素です。化学反応では元素は変わらないため、鉛や水銀を薬品で金に変える(錬金術)ことはできません。陽子の数を変えるには、原子核そのものを変える核変換 が必要です。
これまでの実績 1941年 :中性子の照射で水銀から金が得られたと報告されています。2025年5月 :欧州原子核研究機構(CERN)のALICE実験が、大型ハドロン衝突型加速器(LHC)で鉛の原子核が金に変わる現象を測定しました。鉛原子核が近接してすれ違うときに陽子が3個はじき出されると、金になります。生成量は毎秒約8万9千個(Run 3)で、数年間の累積でも約29ピコグラム (1兆分の29グラム)です。金1グラムには約3×10の21乗個の原子が含まれるため(筆者計算)、1グラムを作るにはこの変換が同じ桁数だけ必要になります。2026年10月21日 :米国の核融合スタートアップMarathon Fusionが、X上で、核融合で生じる中性子を使って水銀から安定な金を作ったと発表し、CERNの記録の10倍の速度だと主張しました。ただし、生成した金の量、同位体の純度、回収効率、コストは公表されておらず、投稿にも実験データは添えられていませんでした。この方式は、水銀198に中性子を当てて水銀197にし、それが崩壊して金197(唯一の安定な金)になる、というものです。なぜ「実用的な人工金」にならないのか 量の桁が違う :CERNの29ピコグラムの10倍でも、依然として目に見えない量です。世界の年間採掘量は約3,500トンです。コスト :装置、エネルギー、インフラの費用は、得られる金の価値をはるかに上回ります。不純物と放射能 :水銀の他の同位体からは不安定な金の同位体も生じる可能性が報じられており、放射性副産物の管理も必要です。同社の構想は査読前の試算 :同社の2025年のプレプリント(査読なし)は、将来の核融合発電所で、熱出力1ギガワットあたり年約2トンの金が得られると試算しています。2026年4月のarXivプレプリント(Parisi and Azad)の表では、1ギガワットのD-T核融合装置を30年運転した場合の金の量が、天然水銀で約6〜15トン、水銀198を90%に濃縮した場合で約41〜49トンとされています。年に直すと約0.2〜1.6トンです。いずれも、まだ存在しない発電所を前提にした試算で、査読済みの実証ではありません。同社の公式サイトも「年間数千キログラム」とだけ述べ、具体的な数字は示していません。ここで世界の年間採掘量(約3,500トン)と比べてみます。1ギガワットで年2トンなら、世界の採掘量を置き換えるには約1,750基 、年0.2トンなら約1万8千基 の核融合発電所が要ります(筆者の概算)。現時点では、核融合発電所はまだ商用運転に至っていません。
もし安く作れたら 人工ダイヤの経験が示すように、同じものが安く無限に作れるようになれば、価格は生産コストに近づきます。人工金が実用化されれば、金の価値の一部を支える「希少性」が崩れる可能性があります。中央銀行が金を持つ理由は希少性だけではないので、全面的に価値が消えるとは限りませんが、リスクの1つとしては存在します。ただし、その実現性は今のところ極めて低いと考えられます。
まとめ 中央銀行が金を買うのは、「値上がりするから」ではなく、同質・高流動・無債務 という準備資産の条件を満たすからです ダイヤは希少でも、規格化されておらず、売買市場が小さく、供給が管理か技術に左右されるため、この条件から外れます 金価格の100年を見ると、上昇と同じくらい長い停滞がありました。価格より役割で見るべき資産です 地上の金は約22万トン(約29兆ドル)、新規採掘は年1.6%程度で、埋蔵量はあと約16〜19年分とされますが、価格次第で変わります 人工金は原理的に可能ですが、いまは量とコストの面で採算の外にあります 出典 World Gold Council, How much gold has been mined (地上在庫219,891トン、内訳) World Gold Council, You asked, we answered: are we running out of gold? (埋蔵量) Kitco, Gold supply and price are extremely resistant to depletion or potential manipulation by miners – World Gold Council (Metals Focusの54,770トンとUSGSの比較) Investing News, Top 10 gold reserves by country (USGS MCS 2026の世界埋蔵量66,000トン) World Gold Council, Gold Demand Trends Q2 2026 / Central Bank Gold Reserves Survey 2026(下記の報道を経由して参照) 欧州中央銀行(ECB)「The international role of the euro」2025年6月版の報道:Royal Mint ECB報告(2025年末の金27%、米国債22%)の報道:Mining.com Incrementum(R.-P. Stöferle), Gold’s Treatment Under Basel III (バーゼルIIIの扱い) 金価格の年末値(LBMA金価格PM):SimianX 金価格の年別推移 年平均・年別の動き:MetalCharts 1971年 、1980年 Encyclopaedia Britannica, De Beers SA (1888年の設立、”A diamond is forever” 1947年) Paul Zimnisky Research(2026年5月), Diamond Supply is Precipitously Falling GJEPC Solitaire, Natural Diamond Production to Remain at Multi-decade Lows in 2026 JCK, Diamond mining roundup 2026 IDEX Online, Alrosa says Diamond Prices are Increasing TheStreet, Price of diamonds crashes to lowest level this century (天然・人工の1カラット価格、De Beersの価格指数) CNBC, Diamond prices are tumbling Draco Diamond, Lab grown vs natural diamond statistics 2026 (人工ダイヤの統計。小売事業者のデータ) Nasdaq, Scientists at CERN Successfully Turn Lead into Gold (CERN ALICE、29ピコグラム) Business Today, Mercury to gold: Marathon Fusion claims 10x CERN record Glitchwire, Marathon Fusion says it transmuted mercury into gold, the data isn’t public (10月の主張と非公開データ) Parisi and Azad (Marathon Fusion), Self-subsidizing Mercury Remediation with Fusion Reactors (2026年4月のプレプリント、査読なし) Marathon Fusion, 公式サイト Alchemyページ (論文・プレプリントへのリンクなし)