- 2026年6月26日
- 389 view
インドネシアの水問題と日本の技術支援—3億人の島嶼国家が抱える構造的課題
インドネシアの上水アクセス率は国全体で93%——その数字だけを見れば、問題はほぼ解決されたように見え……

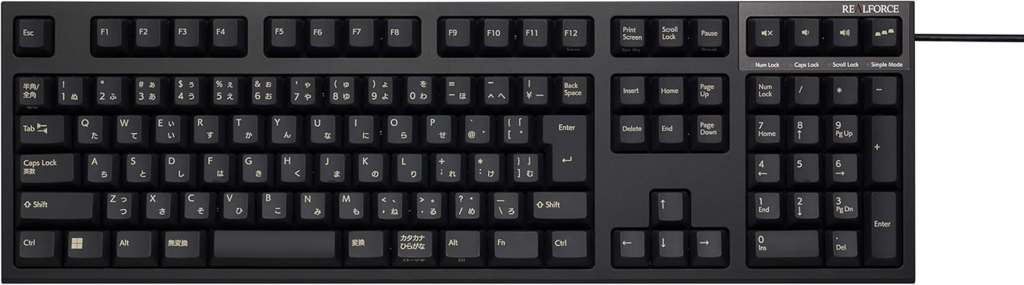
普段はGIS(地理情報システム)の解析記事を執筆していますが、10年愛用したキーボードMajestouchのメーカー・ダイヤテック破産の報を受け、いても立ってもいられずキーボードを叩いています。本業で20年以上財務経理・経営支援に携わってきた視点から、この倒産劇の本質を紐解きます。
倒産の原因は、金融機関と顧問税理士との付き合い方にあると思いました。私の経験則に基づいて書きますので違うなと感じた方は飛ばしてください。
東京商工リサーチ(TSR)が報じる倒産速報を日常的に分析していると、ある共通した「悲劇のパターン」が浮かび上がってきます。
例えば、かつて年商10億円を超え、特定のニッチ市場で絶大なブランド力やファン(PC周辺機器における自社ブランド「FILCO」など)を誇っていた企業であっても、売上高が半減し、最終的に破産手続へと至るケースです。
外部から見れば「あんなにファンが多く、商品力の高い会社がなぜ?」と思われるかもしれません。しかし、財務や経営構造の観点から見れば、「市場の変化による売上減少」そのものよりも、「資金繰りの限界を迎えるまでのプロセスにおいて、金融機関や外部専門家とどのような関係を築いていたか」が運命を分けるケースが極めて多いのです。
本記事では、20年以上の財務経理・経営支援現場で培った視点をベースに、中小企業経営者が生き残るために欠かせない「金融機関」および「外部専門家(税理士・公認会計士・中小企業診断士・弁護士など)」との正しい付き合い方について、構造的に解説します。
創業当初は、地元の信用金庫や日本政策金融公庫等とやっとの思いで借入をしても、事業が軌道に乗ってくる他の金融機関が取引の勧誘に電話や訪問でやってきます。そこで取引を始めることには全く問題はありません。
問題があるのは、経営者の銀行、税理士、弁護士の人の能力について無知なところです。具体的に経営者がこれらの職種の方にどんなイメージを持って接しているかご説明します。
メガバンクであろうが有名大学出身であろうが、経理の仕訳や決算書について中小企業規模でも作成できません。銀行員だから総務・経理に詳しいだろうというのは勘違いです。そして様々な企業と取引があるから営業取引についても知っているだろうと思うのも間違いです。上辺だけしか知らないし知る必要がないからです。
そんな銀行員から勧められると、投資信託や外貨預金、為替予約等のデリバティブ取引をよく理解しないまま始めてしまいます。では銀行員が勧めるものでやっていいものをご紹介します。
たったこれだけです。ネットバンキングの開設時には初期費用や月々の費用などの優遇処理をしてくれるかもしれません。給与支払いにおいては、振込手数料についても優遇してくれるかもしれません。
銀行員の活用方法は、銀行内における格付けを上げる方法と低利かつ長期融資を受ける方法に特化してください。あとは銀行子会社のコンサル会社で取引先のマッチングサービスがあるので、これを利用するのもいいでしょう。
税理士は『過去の数字の確定(決算・申告)』のプロであって、『未来の資金繰りや財務戦略(キャッシュフロー予測)』のプロではありません。益金・損金による節税対策には長けていても、為替予約などの金融派生商品のリスク管理やプロジェクトファイナンスの条件交渉(期間・金利から担保条件について)までカバーできる税理士は稀です
ここでも様々な企業を見ているから知っているだろうと勘違いしてしまいます。営業取引、為替動向、資材の市場価格の行方なんて当然知りません。海外との新規顧客開拓は実際にやってきた人を採用するのが一番です。
税理士の活用方法は、節税と相続対策に使うだけです。
弁護士は取引相手の妥当性や取引方法については知らない。顧問弁護士が必要となる会社のステージは、次の通りです。
顧問弁護士については先代からお願いしているとか友人だからという理由ならば切り捨ててください。事業にあった弁護士をとにかく探してください。
多くの企業は、一夜にして倒産するわけではありません。特に競合他社の動向や原材料の調達コストはしっかり見ており、中小企業の経営者はHONDAのEV戦略のような大規模なコストがかかるものに手を出しません。よって市場予想を見誤ってすぐさま倒産はないです。
このプロセスにおいて最大の落とし穴となるのが、「問題が深刻化してから金融機関や専門家に相談する」という行動パターンです。
経営者自身が「まだ大丈夫」「次の新商品が出れば巻き返せる」と楽観視している間に、財務体質は急速に悪化します。そして、いざ銀行の窓口に相談に行った時には、すでに選択肢(追加融資、リスケジューリング、事業再編等)が著しく制限されているのが現実です。
まだ体力があるうちに、社内で次の内容を協議してください。マーケティングとか市場予測とか格好いい言葉に惑わせられないでください。未来は誰にも分からないし予想している時間がもったいない。
私の経験則によるものですが、銀行の人でも納得してくれるでしょう。『自社の他社にはない強みを数値で検証すること』にもつながります。大会社や有名大学出身者が多いとかは関係ないです。
経営者の多くは「銀行は晴れの日に傘を貸し、雨の日に取り上げる」と批判しがちです。しかし、金融機関側の論理と評価メカニズムを理解すれば、付き合い方は劇的に変わります。
金融機関が最も警戒するのは、業績悪化そのものよりも「決算直前まで実態が見えないこと」や「突然『来月の支払いができません』と相談されること」です。 試算表の提出が遅れたり、赤字の理由や改善策が説明できない場合、銀行側のリスク評価(格付け)は一気に低下します。
成果を出している経営者は、資金調達の予定がなくても、四半期ごとに主力行の担当者を訪問(またはWeb会議)し、以下の情報を開示しています。
平時から状況を可視化しておくことで、万が一業績が一時的に悪化した際にも、金融機関は「状況を把握できている経営者」と判断し、リスケ(返済猶予)や追加融資、資本性ローンの検討などに柔軟に応じてくれやすくなります。
東京商工リサーチ TSR速報ダイヤテック(株)(千代田区)は4月30日、東京地裁より破産開始決定を受けた。破産管財人には森居秀彰弁護士(森居総合法律事務所、港区南青山1-15-2)が選任された。
負債総額は約2億3000万円(2025年9月期決算時点)。
「FILCO」のブランドでパソコン用キーボードの販売を手掛けていた。高級志向のキーボードの取り扱いに強みを有し、大手家電量販店や通販サイトなどに販路を構築。ポップなカラーや迷彩柄、漆塗りなど個性的なデザインを開発するほか、キータッチの質感や文字盤の印刷方法にもこだわり、豊富な品揃えを有していた。過去には10億円を超える年間売上高を誇っていたが、ここ数年は売上が伸び悩み、2025年9月期の売上高は約4億7000万円にとどまっていた。
2026年4月22日には自社HPで閉業したことを告知し、動向が注目されていたなか、今回の措置となった。※ダイヤテック(株)(TSRコード:292026617、法人番号:4010001022138、千代田区外神田6-5-4、設立1982(昭和57)年6月17日、資本金9000万円)
複数の要因が考えられますが、一番は為替予約の失敗です。
為替デリバティブ取引(1ドル110円程度の長期為替予約)の失敗が致命的な重荷になったと明かされています。
「輸入企業が円安対策として『1ドル=110円』で長期予約を結んだ直後、リーマン・ショックで『1ドル=70円台』の極端な円高に振れました。市場価格(70円)より遙かに高い110円でドルを買い続けなければならない含み損(清算金)が発生し、本業の営業利益を何年間も食いつぶす『返済のための経営』に陥ったのです」
リーマン・ショックによる急激な円高(70円台)で発生した5億円超の清算金・負債を返済し続けていたため、本来なら製品開発や市場開拓に投資すべき資金が長年削られ続けていたという構図です。
この取引も金融機関の勧誘が始まりです。勧誘する銀行員はディーリングルームにいたことがないので、市場変動による損失の怖さを知りません。説明をしたから法令違反ではないということより、本質を知らない人が金融商品を売っていることが問題です。
コロナ禍の特需の反動や、安価な海外製キーボードの流入、タブレットの普及などにより本業の売上が低迷しピーク時には10億円以上あった年商が、2025年9月期には約4億7000万円まで落ち込んでしまった。
評論家のようで申し訳ないですが、実務を20年以上しておりましたので的確にお答えできます。どんな業態であっても為替予約はしてはいけません。為替変動で業績も大きく変動する会社であるならば尚のことです。為替については最後に触れますが、先ずは本題から。
欧米(特に北米・欧州)のメカニカルキーボード愛好家コミュニティ(RedditやGeekhackなど)では、FILCOの「余計な飾りのない頑丈さ」「打鍵感の確かさ」は非常に高く評価されていました。しかし、販路拡大のターゲットを中国市場へ大きく傾けてしまい、近年の中国現地メーカー(Wooting系、Lofree、EPOMAKERなど)の台頭と低価格化に呑み込まれる形になってしまいました。
FILCOは「日本のブランド」ではありましたが、実際の製造は台湾のOEM工場(非爾特/Costar等)に依存していました。
もし早い段階で東プレ(REALFORCE)のように「完全国内生産(Made in Japan)×プレステージ価格帯」へブランドを再構築し、欧米のハイエンド層やプロデスク環境向けに打ち出せていれば、新興のアジア系低価格キーボードとの不毛な価格競争を避けられた可能性は十分にあります。
長年「無骨で質実剛健な名機」を作り続けてきただけに、財務の傷(為替事故)とマーケティングの方向性が噛み合わなくなってしまった結末は非常に悔やまれます。
為替は安定している時期もあれば大きく円安や円高に振れることもあります。だから為替予約が必要なんだと思うかもしれません。為替予約も金融取引で銀行は利益を上げております。為替予約のレートには銀行の利益も勘案されているのです。では為替予約もしないで為替変動をヘッジするにはどうしたらいいでしょうか。
倒産原因の統計を見ると「販売不振」という言葉で一括りにされがちですが、実務の現場を直視すれば、全く異なる構図が見えてきます。
実効性のある製品を持ち、特定のニッチ市場でファンを抱えるメーカーにおいて、「需要予測を外し、わずか1年で売上が20%も激減して即死する」といった事態は滅多に起きません。 市場の縮小や需要の変化は通常、年単位で緩やかに進行するため、早期に気付けば事業のダウンサイジングやコスト構造の見直しによって持ちこたえる猶予が残されています。
企業を一夜にして破綻・事業売却へと追い込む本当の決定打は、市場予測のミスではなく「本業の成果を根こそぎ吹き飛ばす金融・資本取引事故」です。
2000年代後半から2010年代にかけて多発し、現在も形を変えて存在する最大級の金融リスクが、銀行や証券会社から提案される複雑なデリバティブ取引(デリバティブ組込型為替予約、通貨オプション、仕組債など)です。
製品の質がいくら高く、顧客満足度が高くても、B/S(貸借対照表)とキャッシュフローが一瞬で破壊され、法的整理や救済買収(M&A)を選ばざるを得なくなる事例は後を絶ちません。
近年の事業承継ブームや拡大路線の中で急増しているのが、「買収・M&Aに起因する即死」です。
なぜ、本業で堅実に利益を出してきた経営者がこのような罠に陥ってしまうのか。その根本には「金融機関の営業構造」と「経営側のチェック体制の欠如」があります。
金融機関やM&A仲介会社にとって、デリバティブやM&A仲介は極めて高い手数料(フィー)が得られるビジネスです。担当者が企業の数年先の存続よりも短期の営業ノルマを優先した場合、構造的リスクの説明が不十分なまま「魅力的な投資・成長話」として提案されるリスクが常に存在します。
こうした「不可逆的な即死リスク」から会社を守るために、経営者は以下の3つの防衛線を構築しなければなりません。
記事には書けない分析の補足と、次回テーマの先行告知をお届けします。
GIS分析の生データや考察プロセスも、購読者限定で共有しています。
メルマガに登録する※クリックするとメルマガ登録ページが開きます
インドネシアの上水アクセス率は国全体で93%——その数字だけを見れば、問題はほぼ解決されたように見え……
本記事は、The Wall Street Journal(2026年4月)“Tariffs Stra……
2026年9月9日撮影・Sentinel-1C GRDデータによる比較分析(前回記事:ペルシャ湾の星……
コシヒカリはどこで生まれたのかコシヒカリという品種の出自は、実は一つの県では完結していません……