- 2026年9月24日
- 166 view
世界の警察拳銃図鑑:装備の違いから見える「治安」のかたち―99の国・地域を徹底比較
最近自衛隊ばかりに注目が集まっているが、実生活の面で警察官ほど重要な組織はない。海外からの移住者、就……
ガリウム・ゲルマニウム・レアアース・アンチモン・タングステンから読む中国の輸出規制と対抗戦略
はじめに
AI半導体の需要が爆発的に伸びる一方で、その製造を根底で支えているのはニュースにほとんど登場しない5つの鉱物である。ガリウム、ゲルマニウム、レアアース、アンチモン、タングステン。いずれも中国が世界供給の大半を握り、2023年以降段階的に輸出規制を強化してきた品目だ。
本稿では、これら5鉱物それぞれの特性と用途の変遷を整理したうえで、生産国の偏在ぶりを地理情報(GIS)データとともに可視化する。さらに、中国一強の構図に対して同盟国側がどこまで巻き返しを図れているのか―ベトナム、オーストラリア、カナダといった現実に動いている拠点と、まだ手つかずの空白地帯とを対比しながら検証する。
特性: 融点約30℃と金属の中では極めて低融点。単体で鉱山から採れることはほとんどなく、ボーキサイト(アルミ精錬)や亜鉛鉱石処理の副産物として回収される。ヒ化ガリウム(GaAs)・窒化ガリウム(GaN)として化合物半導体の基幹材料になる。
30年前(1990年代): 光通信用LED・レーザーダイオードなど、比較的ニッチな光電子部品が中心用途だった。
現在: GaAs基板は高性能コンピュータ・防衛用途・通信機器のICに、GaNはパワー半導体とAIデータセンターの光電融合(CPO)・電源回路に不可欠な素材へと拡大した。米国内消費ではICが73%、光電子デバイスが26%を占める。
生産上位3か国(2025年):
| 順位 | 国名 | 生産量 | シェア |
|---|---|---|---|
| 1 | 中国 | 約90万kg(低純度一次ガリウム) | 約99% |
| 2 | ロシア | 約6,000kg | — |
| 3 | 日本 | 約3,000kg | — |
2026年1月に対日輸出管理が強化され、5月に約4カ月ぶりに輸出が一部再開したものの許可制自体は継続。国際価格は規制前の約3倍の水準が続く。
特性: バンドギャップ0.67eVを持つ最初期の半導体材料。亜鉛鉱石や褐炭に伴って産出する。光ファイバー用ドーパント、赤外線光学、太陽電池、放射線検出器に使われる。
30年前: トランジスタ初期(1950年代)の主力半導体材料だったが、90年代にはシリコンに主役を譲り、光ファイバー通信網拡大に伴う光学ガラス用途が中心になっていた。
現在: 光ファイバー、赤外線光学、半導体・太陽電池、放射線検出器の順で用途が続く。米国防総省が半導体向け精製への投資を追加するなど、戦略的位置づけが再上昇している。
生産上位3か国:
中国は2023年8月に輸出許可制を導入、2024年12月には対米輸出を全面禁止。ガリウムと異なり、対日輸出再開の情報は確認できていない。
特性: 17元素の総称。ネオジムは強力永久磁石(NdFeB)、ジスプロシウムは高温下での磁力保持に不可欠。半導体製造装置のモーター・アクチュエータ、研磨材(セリウム系)にも使用される。
30年前: 主にカラーテレビのブラウン管用蛍光体、触媒(石油精製)が中心用途だった。ネオジム磁石はまだ産業化初期段階。
現在: EVモーター、風力発電機、そして半導体製造装置(露光装置のモーター・精密位置決め機構)、ハードディスク、防衛用誘導システムなど高付加価値分野に集中している。
生産上位3か国(2025年、酸化物換算):
| 順位 | 国名 | 生産量 | シェア |
|---|---|---|---|
| 1 | 中国 | 約27万トン | 約69% |
| 2 | 米国 | 約51,000トン | 約13% |
| 3 | オーストラリア | 約29,000トン | 約7% |
中国は精製・分離では世界の約90%、磁石製造でも約94%のシェアを持つ。2025年にはサマリウム・ガドリニウム・テルビウム・ジスプロシウム・ルテチウム・スカンジウム・イットリウムへの輸出規制を発表している。
特性: 難燃材・鉛蓄電池の添加剤として知られるが、半導体分野では赤外線検出器や化合物半導体のドーパントに使用される。輝安鉱(スティブナイト)から産出。
30年前: 難燃剤(プラスチック・繊維向け)と鉛蓄電池添加剤が圧倒的な主用途だった。
現在: 従来用途に加え、赤外線光学・軍事用途(装甲、弾薬)での戦略的重要性が急上昇している。
生産上位3か国(2025年):
| 順位 | 国名 | 生産量 |
|---|---|---|
| 1 | 中国 | 約4万トン |
| 2 | ロシア | 約32,000トン |
| 3 | タジキスタン | 約22,000トン(世界シェア約20%) |
世界生産量は約11万トン。中国は2024年に超硬材料として輸出ライセンス要件を導入し、2025年には深セン市でアンチモン166トンの密輸事件(主犯に懲役12年)が摘発されるなど監視が強化されている。
特性: 融点3,422℃と全金属中最高。半導体の配線材料(タングステンプラグ、コンタクトビア)や研磨材、超硬工具に使用される。灰重石・鉄マンガン重石から産出。
30年前: 切削工具用超硬合金(タングステンカーバイド)が主用途で、電球フィラメントもまだ現役だった。
現在: 超硬工具用途(米国内消費の約60%)に加え、半導体の微細配線材料としての重要性が上昇している。
生産上位3か国:
2026年7月1日施行の中国の通報制度強化で、レアアース・アンチモン・ガリウム・ゲルマニウムと並び監視対象に指定された。
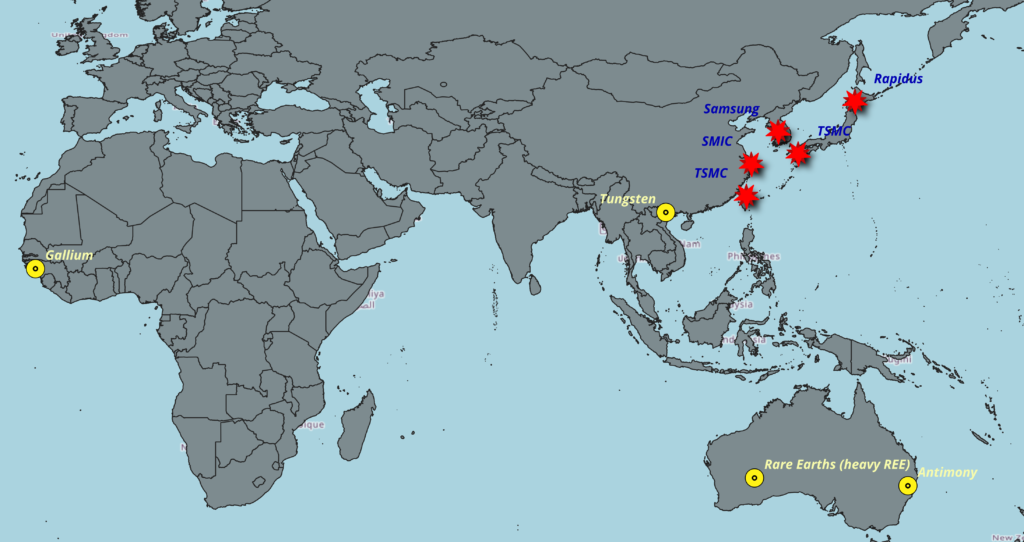
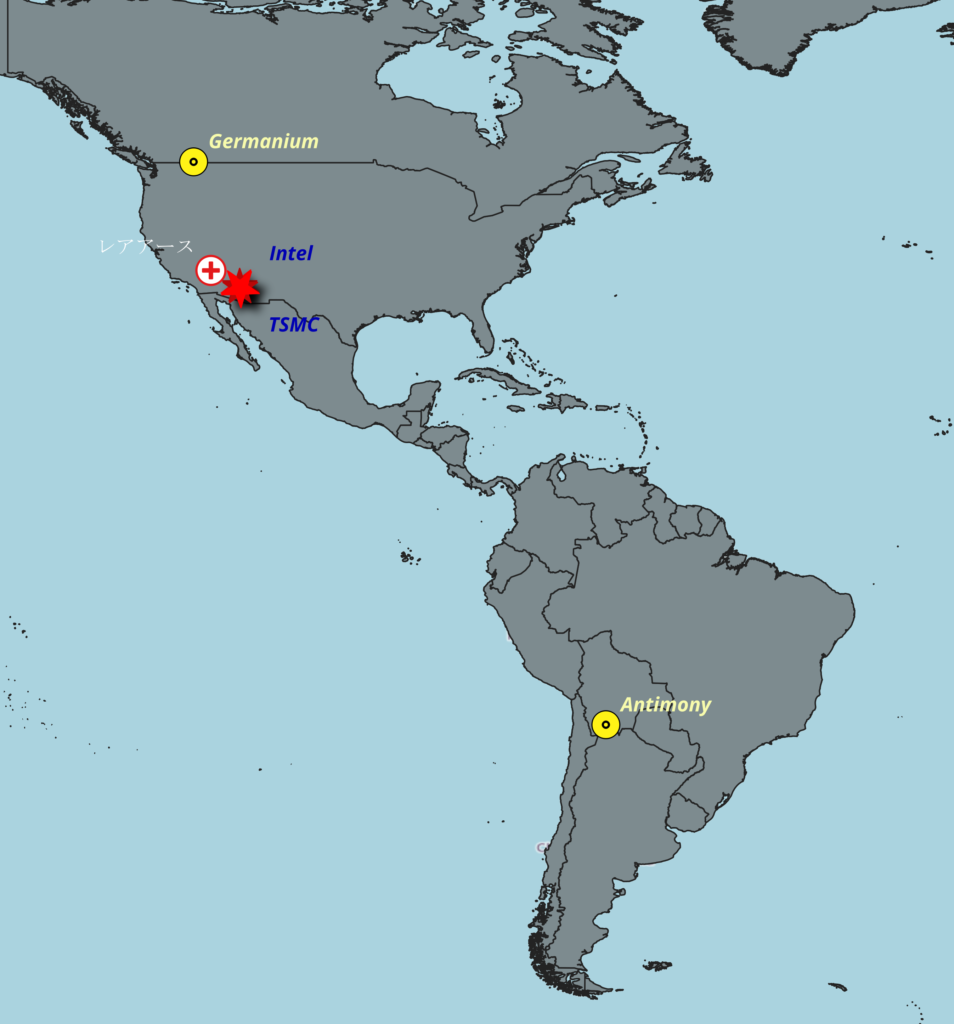
中国一強の構図に対し、同盟国側でどこまで巻き返しが進んでいるのかを、実際の投資動向ベースで整理した。有望な工場または産地は黄色で表示している。
| 鉱物 | 国名 | 拠点 | 状態 | 日本の関与 |
|---|---|---|---|---|
| タングステン | ベトナム | ヌイファオ鉱山 | 稼働中・増産中 | 三菱マテリアル出資済み(10%、約95億円、2020年) |
| レアアース(重希土) | オーストラリア | マウントウェルド鉱山 | 稼働中・拡大中 | JOGMEC+双日出資済み(累計200億円超、2011年〜) |
| ゲルマニウム/アンチモン/ガリウム | カナダ | トレイル製錬所(Teck Resources社) | 倍増投資決定(2026年7月) | 未確認(カナダ政府とのオフテイク枠組みあり) |
| アンチモン | オーストラリア | ヒルグローブ鉱山(Larvotto Resources社) | 2026年生産開始予定 | 未確認 |
| アンチモン | ボリビア | 湿式製錬施設(非公開) | 15倍増産済み | 米国企業(US Antimony社)主導、日本の関与は未確認 |
| ガリウム | ギニア | ボケ/キンディア(ボーキサイト地帯) | 埋蔵量のみ、精錬投資なし | なし |
同盟国側の対抗策は一様ではなく、4つの段階に分かれている。
日本の直接出資が確認できるのは、現状タングステン(ベトナム)とレアアース(オーストラリア)の2件にとどまる。ゲルマニウム・アンチモン・ガリウムの3鉱物では、同盟国が動き出した投資の枠組みに日本がまだ乗れていない、という構図が浮かび上がる。
「わざわざ海外に頼らずとも、国内の亜鉛・銅製錬の副産物として回収できないのか」という疑問は当然出てくる。実際に主要3社を確認した結果は以下の通りである。
安中製錬所(群馬県)は2025年3月末までに主要な亜鉛製錬設備を停止し、環境ダストからの金属リサイクル事業へと再編された。小名浜製錬所(福島県)も亜鉛焙焼炉と硫酸工程を停止し、リチウムイオン電池(LIB)リサイクル事業へシフトしている。財務再生計画の一環としての事業縮小であり、ガリウム・ゲルマニウムの増産どころか、一次製錬そのものから撤退しつつある段階にある。
主力は銅製錬(東予工場)だが、ガリウム・ゲルマニウムに関しては100%子会社の住鉱国富電子株式会社(北海道岩内郡共和町国富)が担っている。同社は住友金属鉱山国富事業所時代の1974年からゲルマニウムの製造を開始し、現在も結晶材料事業として継続している。加えて「X-MINING」ブランドの鉄ガリウム(Fe-Ga)磁歪合金単結晶や、サマリウム鉄窒素(SmFeN)磁石材料も同拠点で一貫生産しており、住友金属鉱山グループはゲルマニウムについて50年以上の実稼働拠点を国内に持っていることになる。
三井金属の薄膜材料事業部は、スパッタリングターゲットの主要原料であるインジウム・ガリウムの精製およびリサイクル技術を保有し、ディスプレイ・半導体分野向けに製品供給を行っている。ガリウムに関しては新地金の製錬というより、リサイクル・精製による供給網の担い手という位置づけが近い。ゲルマニウムについては、グループ会社の三池製錬株式会社(福岡県大牟田市、旧・三池製錬所)が歴史的に製錬を担ってきた。
国内では、住友金属鉱山(住鉱国富電子)がゲルマニウム結晶の現役生産拠点を、三井金属(薄膜材料事業部)がガリウムのリサイクル・精製拠点を、それぞれ既に持っている。ただし両社とも、カナダのトレイル製錬所が受けたような「政府主導・数百億円規模の倍増投資」に相当する規模の増産計画はまだ公表していない。技術と拠点は既に存在するが、資本投下の規模で同盟国の動きに見劣りする、というのが実態に近い。
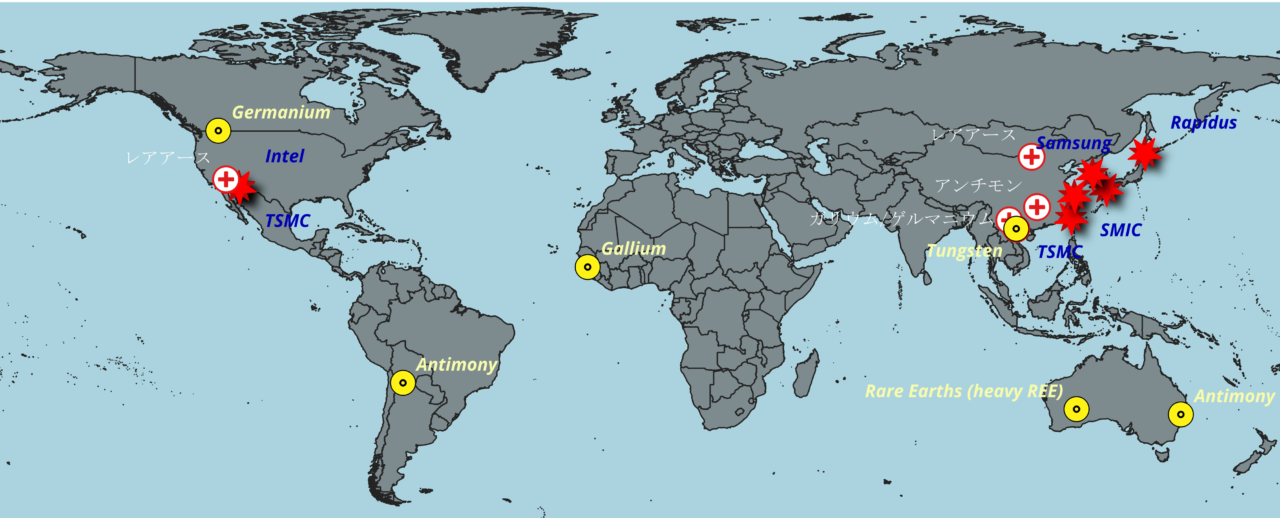
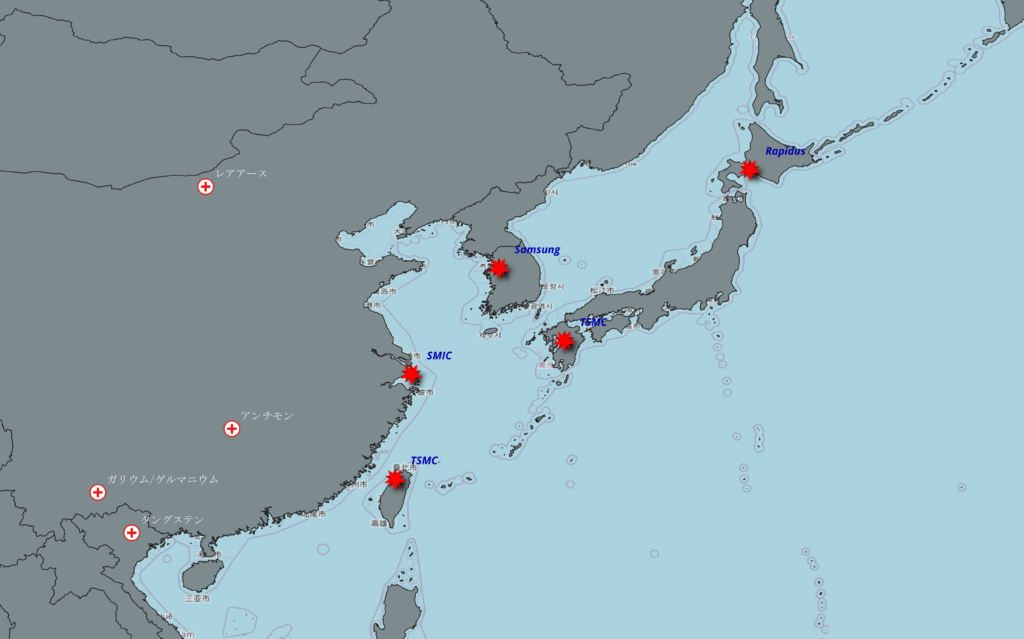
今回の取材で得た座標データを2段階の地図として構成した。
東アジア詳細図―中国・台湾・韓国・日本という地理的近接性ゆえの地政学リスクを可視化。中国国内のレアアース(内モンゴル)、アンチモン(湖南省)、ガリウム/ゲルマニウム(雲南省)、タングステン拠点と、周辺国の半導体工場(TSMC・Samsung・SMIC・Rapidus)が至近距離に密集している構図が一目で分かる。
世界図―中国の輸出規制が世界のサプライチェーンにどう波及するかを提示。北米(カナダ・トレイル製錬所、米国・マウンテンパス鉱山、TSMCアリゾナ、Intel)、南米(ボリビア・アンチモン)、アフリカ(ギニア・ガリウム埋蔵地)、オセアニア(豪州・マウントウェルド、ヒルグローブ)を配置し、中国一極集中に対する分散の芽がどこにあるかを示した。
中国依存からの脱却は、一発逆転のシナリオではない。ベトナムやオーストラリアのように既に資本参加まで進んでいる拠点、カナダのように政府投資が決まったばかりの拠点、そしてギニアのように埋蔵量はあっても精錬投資すら存在しない空白地帯とが、まだら状に併存しているのが実態だ。
AI半導体という川下の需要が伸び続ける限り、この川上の資源地図は今後も書き換わり続ける。日本が次にどの拠点へ資本を投じるのか―それ自体が、次の地政学的な指標になる。

記事には書けない分析の補足や、GIS分析の生データ・考察プロセスをお届けします。
個別の質問もTelegramにて直接受け付けています。
Telegramで質問する※メールアドレスの登録は不要です。クリックするとTelegramが開きます。
最近自衛隊ばかりに注目が集まっているが、実生活の面で警察官ほど重要な組織はない。海外からの移住者、就……